Assurance voiture de collection : quelles conditions et garanties comparer avant de signer ?
Une assurance voiture de collection est un contrat automobile destiné aux véhicules anciens ou présentant un intérêt de collection, avec des conditions d’usage et d’indemnisation qui peuvent différer sensiblement d’une assurance auto classique. Le tarif est souvent attractif, mais il ne suffit pas pour choisir : âge accepté du véhicule, kilométrage, véhicule principal, assistance, valeur retenue après sinistre ou prêt du volant peuvent modifier fortement la protection réelle.
Qu’est-ce qu’une assurance voiture de collection et à qui s’adresse-t-elle ?
Une assurance voiture de collection est une assurance automobile conçue pour des véhicules généralement utilisés de façon occasionnelle, pour les loisirs, les sorties ou les rassemblements. Elle couvre au minimum la responsabilité civile obligatoire et peut intégrer, selon le contrat, le vol, l’incendie, le bris de glace, les dommages au véhicule, la protection du conducteur ou l’assistance.
Le mot « collection » peut toutefois prêter à confusion. Une voiture n’a pas nécessairement besoin de posséder une carte grise de collection pour bénéficier d’un contrat spécifique. Les assureurs fixent leurs propres critères d’éligibilité : ancienneté du véhicule, rareté, usage ou intérêt particulier. Certains acceptent ainsi des automobiles plus jeunes que les 30 ans exigés pour obtenir la mention administrative « véhicule de collection ».
Cette distinction est importante pour de nombreuses youngtimers. Une BMW E30, par exemple, peut intéresser un assureur spécialisé même si la situation administrative du véhicule et les conditions du contrat d’assurance doivent être étudiées séparément.
Quelles conditions faut-il remplir pour l’assurance voiture de collection ?
Les critères varient d’une compagnie à l’autre. Il n’existe donc pas de liste valable pour tous les contrats. Plusieurs conditions reviennent néanmoins fréquemment : disposer du permis depuis plusieurs années, posséder un autre véhicule pour les déplacements quotidiens ou respecter un usage principalement consacré aux loisirs. Certains contrats d’assurance voiture de collection imposent également un âge minimum au conducteur ou prennent en compte ses antécédents d’assurance.
Avant de signer, il faut donc vérifier précisément :
- l’âge minimum du véhicule accepté ;
- l’âge et l’ancienneté de permis exigés pour le conducteur ;
- l’obligation éventuelle de posséder une autre voiture pour les trajets courants ;
- les usages autorisés ;
- l’existence ou non d’une limite annuelle de kilométrage ;
- les conditions applicables au prêt du volant ;
- les règles concernant les rassemblements, rallyes ou événements automobiles.
Une prime faible peut perdre beaucoup de son intérêt si les conditions d’utilisation ne correspondent pas à la manière dont la voiture roule réellement.
Bon à savoir : la FFVE rappelle que les conditions d’utilisation du véhicule doivent correspondre au contrat d’assurance voiture de collection souscrit. Une restriction inscrite au contrat ne doit donc jamais être considérée comme une simple formalité.
Faut-il une carte grise de collection pour souscrire une assurance voiture de collection ?
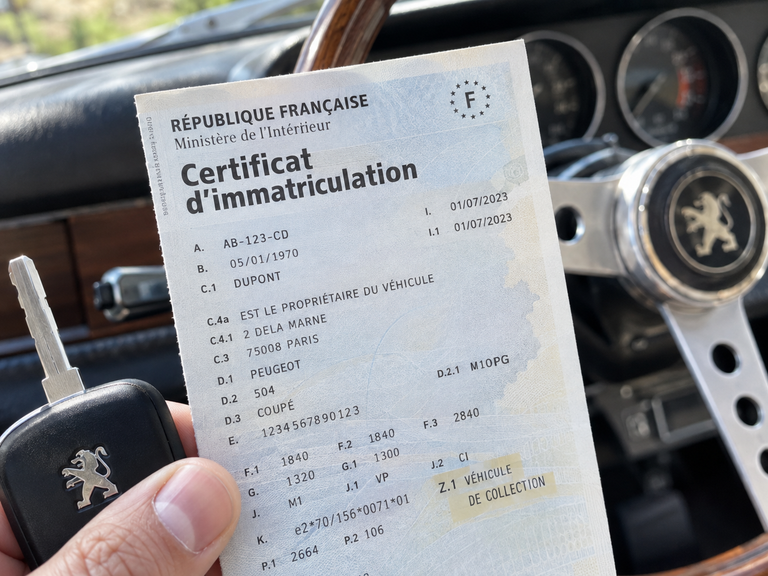
Non. Assurance voiture de collection et certificat d’immatriculation de collection sont deux notions différentes. La carte grise de collection relève de la réglementation administrative, tandis que l’assureur détermine les véhicules qu’il accepte dans son offre.
Pour obtenir officiellement la mention « véhicule de collection », un véhicule doit notamment avoir plus de 30 ans et répondre aux conditions prévues pour cette catégorie. En revanche, un contrat commercial peut retenir une limite différente. Certaines offres assurent ainsi comme véhicules de collection des automobiles âgées de 20 ans ou davantage.
Les conséquences administratives du statut collection sont détaillées dans notre guide consacré à la carte grise collection et à ses avantages et limites.
Peut-on utiliser une voiture de collection pour aller travailler ?
Il faut distinguer le statut administratif du véhicule et les règles du contrat d’assurance. Une automobile disposant d’un certificat d’immatriculation de collection est destinée à un usage privé et non à une activité professionnelle.
Pour les déplacements domicile-travail, la réponse dépend ensuite du contrat d’assurance choisi. Certaines formules spécialisées sont réservées aux loisirs, tandis que d’autres peuvent prévoir des conditions différentes. Il faut donc faire confirmer cet usage avant de souscrire plutôt que de supposer qu’il est automatiquement couvert.
Quelles garanties comparer dans une assurance voiture collection ?
Le prix ne permet pas de juger seul la qualité d’un contrat d’assurance voiture de collection. Pour une ancienne voiture dont certaines pièces sont rares ou dont la valeur a fortement évolué, le mode d’indemnisation et les services prévus peuvent avoir davantage d’importance que quelques dizaines d’euros de différence sur la cotisation annuelle.
| Garantie ou condition | Ce qu’il faut vérifier |
|---|---|
| Responsabilité civile | couverture obligatoire des dommages causés aux tiers |
| Vol et incendie | conditions de stationnement, antivol ou garage éventuellement exigées |
| Dommages tous accidents | franchise, exclusions et méthode d’indemnisation |
| Bris de glace | prise en charge d’un vitrage ancien ou difficile à trouver |
| Protection du conducteur | plafond d’indemnisation en cas de blessures |
| Assistance | distance minimale, panne à domicile, remorquage spécialisé |
| Valeur du véhicule | valeur déclarée, valeur agréée ou valeur fixée après expertise |
| Prêt du volant | conducteurs autorisés et franchise éventuelle |
| Kilométrage | plafond annuel éventuel et méthode de contrôle |
Pourquoi l’assistance mérite-t-elle une attention particulière ?
Une voiture ancienne ne se remorque pas toujours comme un véhicule récent. Sa garde au sol, sa transmission, sa fragilité ou sa rareté peuvent demander des précautions supplémentaires. Une assistance 0 km permet d’être dépanné même à proximité du domicile lorsque cette garantie est prévue.
Certaines offres spécialisées proposent également le rapatriement jusqu’au garage habituel, la mise en sécurité du véhicule ou même une aide à la recherche et à l’expédition de pièces. Ces prestations ne sont pas systématiques : elles doivent apparaître dans les conditions du contrat.
Pour une automobile restaurée, rare ou difficile à réparer loin de chez soi, la destination du remorquage peut être aussi importante que le simple fait de disposer d’une dépanneuse.
Valeur déclarée, valeur agréée ou expertise : quelle différence après un sinistre ?
C’est l’un des points les plus importants d’une assurance voiture de collection. Le prix d’une ancienne voiture ne suit pas toujours les références utilisées pour une voiture d’occasion moderne. État, restauration, authenticité, historique, version et évolution du marché peuvent modifier fortement sa valeur.
La valeur agréée correspond à une valeur déterminée avec l’assureur, généralement à partir d’une expertise répondant aux conditions prévues au contrat. La documentation contractuelle d’AXA, par exemple, définit cette valeur comme celle fixée d’un commun accord entre assuré et assureur sur la base d’un rapport d’expert.
La valeur à dire d’expert est différente : elle est évaluée par l’expert au moment du sinistre selon l’état du véhicule et les conditions du marché.
Cette différence mérite d’être comprise avant de signer. Pour une voiture dont la valeur a progressé, une somme fixée plusieurs années auparavant peut également nécessiter une réévaluation.
Bon à savoir : conserver factures de restauration, photographies, historique d’entretien et rapport d’expertise facilite la justification de l’état et de la valeur du véhicule. Pour une ancienne fortement restaurée, ces documents font partie du dossier patrimonial de la voiture.
Assurance au tiers ou tous risques : que choisir pour une voiture ancienne ?
La responsabilité civile constitue la protection minimale obligatoire. Elle indemnise les dommages causés aux tiers, mais pas nécessairement ceux subis par votre propre voiture.
Un contrat plus étendu peut être pertinent lorsque la voiture possède une valeur importante, lorsque les pièces deviennent difficiles à remplacer ou lorsqu’une réparation de carrosserie demanderait un travail spécialisé. À l’inverse, une couverture très large n’est pas automatiquement le meilleur choix pour tous les véhicules.
Il faut mettre en regard :
- la valeur réelle de la voiture ;
- le coût possible d’une réparation ;
- la fréquence d’utilisation ;
- les conditions de stationnement ;
- le niveau de franchise ;
- le montant maximal d’indemnisation.
À Fond les Manettes recommande d’adapter le contrat aux risques réellement rencontrés plutôt que d’accumuler des garanties inutiles.
Nos conseils pour bien choisir une assurance voiture de collection
Pour choisir une assurance voiture de collection, il faut partir de l’usage réel du véhicule plutôt que du tarif affiché. Une voiture qui roule uniquement quelques week-ends par an n’a pas les mêmes besoins qu’un modèle utilisé régulièrement pour des rassemblements, de longs trajets ou des vacances. Avant de souscrire une assurance voiture de collection, comparez surtout les conditions de circulation, le kilométrage autorisé, l’assistance, le prêt du volant, les franchises et la méthode d’indemnisation.
Vérifiez également si la valeur du véhicule est simplement déclarée ou si elle peut être fixée sur expertise. Pour une ancienne restaurée, rare ou dont la cote a progressé, ce point peut devenir déterminant en cas de sinistre. Enfin, demandez une confirmation écrite pour tout usage particulier : trajets domicile-travail, participation à certains événements, stationnement hors garage ou conduite par un autre membre de la famille. Une bonne assurance voiture de collection est avant tout celle dont les garanties correspondent exactement à la manière dont la voiture est réellement utilisée.
Une assurance voiture de collection limite-t-elle forcément le kilométrage ?
Non. Le kilométrage limité n’est pas une règle générale imposée à toutes les voitures anciennes. C’est une condition contractuelle éventuelle. Certains assureurs imposent un plafond annuel, d’autres proposent plusieurs niveaux d’utilisation ou n’appliquent pas la même limite.
Le raisonnement est logique : les contrats spécialisés partent souvent du principe que la voiture roule moins qu’un véhicule quotidien. La faible accidentologie observée dans cette catégorie est notamment liée au kilométrage moyen parcouru et à l’attention portée par les collectionneurs à leurs véhicules.
Si la voiture sert régulièrement aux week-ends, aux vacances ou aux rassemblements éloignés, il faut estimer son kilométrage annuel avant de choisir le contrat. Une limite trop basse peut devenir contraignante.
Comment comparer deux contrats d’assurance voiture de collection ?
Il vaut mieux comparer les contrats ligne par ligne plutôt que les seules primes annuelles. Deux offres affichées à des tarifs proches peuvent protéger très différemment le même véhicule.
Commencez par noter l’usage réel de la voiture : nombre de kilomètres, lieu de stationnement, trajets prévus, conducteurs susceptibles de prendre le volant et participation éventuelle à des rassemblements. Vérifiez ensuite la valeur retenue en cas de sinistre, les franchises et les plafonds.
Une comparaison sérieuse doit également répondre à ces questions :
- la voiture peut-elle effectuer occasionnellement un trajet domicile-travail ?
- le contrat prévoit-il une assistance dès le domicile ?
- où sera transportée la voiture en cas de panne ?
- le prêt du volant est-il autorisé ?
- une expertise est-elle nécessaire ?
- la valeur retenue reste-t-elle adaptée après une restauration ?
- les accessoires ou pièces spécifiques sont-ils couverts ?
- les rallyes de régularité ou événements sont-ils autorisés ?
Le document contractuel reste la référence. Les pages commerciales permettent de comprendre une offre, mais ce sont les conditions générales et particulières qui déterminent réellement ce qui est couvert.
Une assurance moins chère est-elle forcément plus intéressante pour une voiture de collection ?
Non. Le faible coût de certaines formules s’explique notamment par l’usage occasionnel des véhicules anciens et par un risque statistique différent de celui d’une voiture utilisée quotidiennement. Ce fonctionnement peut rendre l’assurance voiture de collection financièrement intéressante, mais seulement si ses conditions correspondent à l’utilisation réelle du véhicule.
Une économie annuelle devient secondaire si le contrat prévoit une franchise élevée, une indemnisation mal adaptée à la valeur du véhicule ou une assistance trop limitée. Pour une ancienne rare, restaurée ou régulièrement utilisée, la qualité de la couverture peut compter davantage que le prix affiché.
Le bon contrat est donc celui qui correspond à la voiture, à sa valeur et surtout à son usage. Avant de signer, le plus utile reste de faire préciser par écrit les points susceptibles de poser problème : kilométrage, conducteurs autorisés, trajets domicile-travail, assistance, événements et méthode d’indemnisation.
Pour compléter les conditions propres aux véhicules anciens, la Fédération Française des Véhicules d’Époque explique le fonctionnement des assurances de voitures anciennes et rappelle l’importance de faire correspondre l’utilisation réelle du véhicule au contrat souscrit.